Công Cụ Tính Lãi Vay Ngân Hàng & Bảng Lịch Trả Nợ Chi Tiết: Quản Trị Dòng Tiền Minh Bạch, Xóa Tan Nỗi Lo Vay Vốn
Vay vốn ngân hàng để mua nhà, tậu xe, mở rộng kinh doanh hay phục vụ tiêu dùng cá nhân là một trong những quyết định tài chính quan trọng bậc nhất của đời người. Thế nhưng, phần lớn người đi vay hiện nay đều bước vào hành trình này với một tâm thế đầy mơ hồ: không biết chính xác mỗi tháng mình phải móc hầu bao bao nhiêu tiền, số tiền đó bao gồm bao nhiêu tiền gốc, bao nhiêu tiền lãi, và sau vài ba năm thì thực chất mình đã trả bớt được bao nhiêu nợ gốc.
Thấu hiểu những rào cản và áp lực tâm lý ấy, nền tảng ATMath.org đã phát triển và cho ra mắt Công Cụ Tính Lãi Vay Ngân Hàng & Bảng Lịch Trả Nợ Chi Tiết thuộc danh mục Toán Tài chính & Đời sống. Đây là giải pháp công nghệ trực tuyến giúp minh bạch hóa toàn bộ các con số tài chính, trả lại quyền chủ động kiểm soát dòng tiền cho người đi vay chỉ sau một cú nhấp chuột.
1. Nỗi Ám Ảnh Phía Sau Những Hợp Đồng Tín Dụng
Hầu hết mọi người khi tìm đến các khoản vay đều gặp phải những bối rối điển hình:
-
Rối bời trước ma trận thuật ngữ: Khái niệm “lãi suất trên dư nợ ban đầu” và “lãi suất trên dư nợ giảm dần” thường khiến người vay lúng túng. Nhiều người thấy con số lãi suất ban đầu có vẻ thấp nhưng khi cộng dồn tổng tiền phải trả trong suốt kỳ hạn thì con số thực tế lại cao hơn rất nhiều so với dự tính.
-
Bất lực trước các bảng tính phức tạp: Để tự lập một lịch trả nợ chuẩn xác cho khoản vay kéo dài 10 năm hay 20 năm, bạn phải thành thạo các hàm tài chính rắc rối trên phần mềm bảng tính. Chỉ cần sai sót một dấu thập phân hoặc nhầm lẫn giữa kỳ trả nợ theo tháng và theo năm, toàn bộ kế hoạch dự phòng tài chính của cả gia đình sẽ bị sai lệch hoàn toàn.
-
Tâm lý phụ thuộc hoàn toàn vào bảng chào nợ: Người vay thường chỉ nhận được một bảng thông báo chung chung từ nhân viên tư vấn tín dụng. Khi muốn điều chỉnh thử nghiệm các phương án vay khác nhau (chẳng hạn rút ngắn thời gian vay từ 5 năm xuống 3 năm, hoặc cân nhắc tăng khoản trả trước thêm 50 triệu đồng), việc nhờ ngân hàng chạy lại biểu mẫu nhiều lần thường tốn thời gian và thiếu tính linh hoạt.
-
Nguy cơ rơi vào bẫy áp lực trả nợ: Không ít gia đình rơi vào cảnh hụt hơi tài chính ngay trong những tháng đầu tiên chỉ vì không lường trước được rằng ở giai đoạn đầu, số tiền lãi phải trả thường rất cao, đẩy tổng số tiền thanh toán hàng tháng vượt quá ngưỡng chi tiêu an toàn của thu nhập.
2. Giải Pháp Toàn Diện Từ Nền Tảng ATMath.org
Công cụ Tính Lãi Vay Ngân Hàng & Bảng Lịch Trả Nợ Chi Tiết trên hệ thống ATMath ra đời với sứ mệnh xóa bỏ toàn bộ sự mù mờ đó. Không cần phải tải về các phần mềm cồng kềnh, không yêu cầu đăng ký tài khoản hay khai báo thông tin cá nhân phiền toái, công cụ hoạt động trực tiếp ngay trên trình duyệt web của máy tính lẫn điện thoại thông minh.
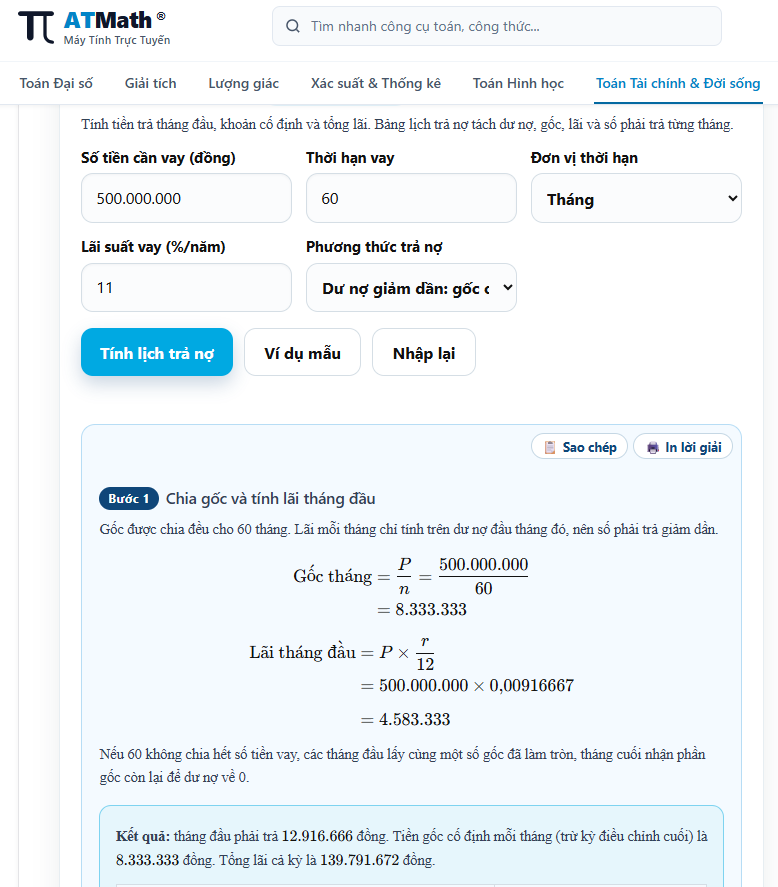
Hệ thống xử lý tính toán ngay trên thiết bị của người dùng, mang lại kết quả với độ trễ gần như bằng không. Ngay khi bạn điều chỉnh các con số về số tiền vay hay kỳ hạn, toàn bộ bức tranh tài chính từ tổng số tiền lãi phải thanh toán cho đến số nợ còn lại qua từng tháng đều được bóc tách rành mạch, chuẩn xác từng đồng.
3. Các Tính Năng Nổi Bật Của Công Cụ
Giao diện của công cụ được thiết kế tối giản, tập trung tuyệt đối vào trải nghiệm người dùng với các trường thông tin trực quan:
Tùy biến thông số vay linh hoạt
-
Số tiền cần vay: Cho phép nhập linh hoạt từ vài triệu đồng vay tiêu dùng đến hàng tỷ đồng cho các dự án mua bất động sản hoặc đầu tư.
-
Thời hạn vay đa dạng: Bạn có thể lựa chọn nhập thời hạn theo Tháng hoặc theo Năm tùy theo gói vay của ngân hàng. Hệ thống sẽ tự động quy đổi đồng bộ để tính toán chính xác số kỳ thanh toán.
-
Lãi suất vay theo năm: Nhập mức lãi suất thỏa thuận với ngân hàng.
Hỗ trợ hai phương thức thanh toán thực tế nhất
Công cụ tích hợp sẵn các phương thức chi trả thịnh hành trên hệ thống ngân hàng hiện nay:
-
Dư nợ giảm dần (Tiền gốc chia đều hàng tháng, tiền lãi tính trên số nợ thực tế còn lại): Đây là hình thức phổ biến nhất khi vay thế chấp mua nhà, xe. Số tiền thanh toán sẽ cao nhất vào tháng đầu tiên và giảm dần qua các tháng tiếp theo, giúp giảm bớt tổng gánh nặng lãi vay cho toàn bộ kỳ hạn.
-
Trả góp đều hàng tháng (Phương thức niên kim cố định): Số tiền bạn phải trả mỗi tháng (bao gồm cả gốc lẫn lãi) là một con số cố định không đổi. Phương thức này giúp người vay dễ dàng lên kế hoạch chi tiêu cố định mà không cần bận tâm tính toán số tiền thay đổi mỗi tháng.
Bảng phân bổ lịch trả nợ chi tiết đến từng kỳ
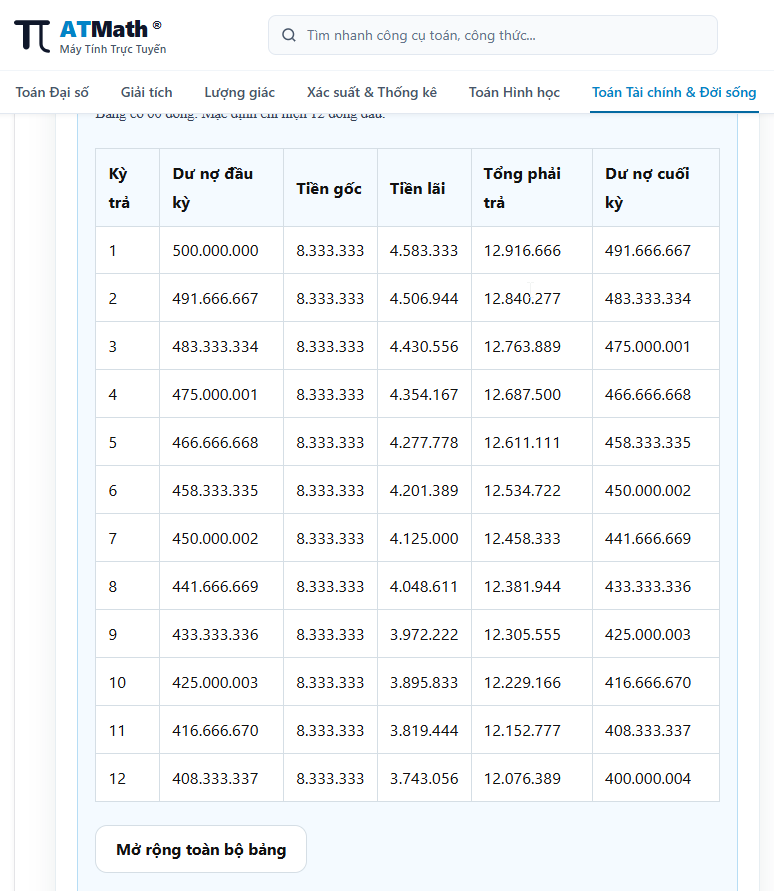
Điểm giá trị nhất của công cụ nằm ở bảng lịch trả nợ toàn diện được sinh ra tự động. Thay vì chỉ đưa ra một con số tổng kết đơn điệu, bảng biểu cung cấp đầy đủ:
-
Kỳ thanh toán: Thứ tự từng tháng từ tháng đầu tiên cho đến kỳ tất toán cuối cùng.
-
Số dư đầu kỳ: Số nợ gốc thực tế còn lại tại thời điểm bắt đầu mỗi tháng.
-
Tiền gốc phải trả: Khoản tiền dùng để cấn trừ trực tiếp vào nợ gốc.
-
Tiền lãi phải trả: Khoản tiền lãi ngân hàng thu dựa trên số nợ còn lại trong tháng đó.
-
Tổng số tiền phải trả: Tổng số tiền thực tế bạn phải chuyển khoản cho ngân hàng trong kỳ.
-
Số dư cuối kỳ: Khoản nợ còn lại sau khi đã hoàn thành nghĩa vụ của tháng.
Bộ công cụ hỗ trợ thông minh
-
Nút [Ví dụ mẫu]: Giúp người dùng mới chỉ cần bấm một lần là có ngay số liệu minh họa thực tế để quan sát cách công cụ vận hành.
-
Nút [Nhập lại]: Làm mới toàn bộ bảng tính để bắt đầu một kế hoạch vay mới chỉ trong chớp mắt.
-
Tính năng chia sẻ liên kết thông minh: Mọi thông số bạn vừa tính toán có thể được lưu trữ trọn vẹn trong một đường dẫn liên kết duy nhất. Bạn có thể dễ dàng sao chép đường link này để gửi cho người thân, bạn bè hoặc đối tác cùng thảo luận phương án tài chính.
4. Công Cụ Này Dành Cho Ai?
Nhờ khả năng giải quyết trực diện các bài toán thực tế, công cụ này là người bạn đồng hành tin cậy cho nhiều nhóm đối tượng:
-
Người mua nhà, mua ô tô trả góp: Bạn có thể tự mình chạy thử các phương án: Nếu vay 20 năm thì mỗi tháng trả bao nhiêu, nếu rút ngắn xuống 15 năm thì tiền lãi tổng cộng sẽ tiết kiệm được bao nhiêu? Nhờ đó, bạn chọn được gói vay vừa vặn với khả năng tài chính của bản thân.
-
Hộ gia đình quản lý chi tiêu: Nhìn vào lịch trả nợ cụ thể theo từng tháng, bạn sẽ biết rõ mốc thời gian nào áp lực nợ nần bắt đầu hạ nhiệt, từ đó chủ động lên kế hoạch cho các chi phí sinh hoạt, học tập của con cái hoặc tích lũy đầu tư.
-
Chủ doanh nghiệp nhỏ và người làm kinh doanh: Nhanh chóng ước tính chi phí vốn vay để đưa vào bài toán tính điểm hòa vốn và biên lợi nhuận của dự án mà không cần phải chờ đợi bộ phận kế toán xử lý biểu mẫu.
-
Chuyên viên tư vấn bất động sản và môi giới tín dụng: Một công cụ bỏ túi tiện lợi ngay trên điện thoại di động giúp bạn giải đáp ngay lập tức cho khách hàng về kế hoạch trả nợ hàng tháng khi đang đi thị trường khảo sát dự án.
5. Hướng Dẫn Sử Dụng Trong 4 Bước Đơn Giản
Để có được một kế hoạch trả nợ hoàn chỉnh, bạn chỉ cần thực hiện các thao tác:
-
Bước 1: Truy cập vào chuyên mục Toán Tài chính & Đời sống trên ATMath.org và mở công cụ.
-
Bước 2: Nhập các con số thực tế bao gồm số tiền dự định vay, thời gian vay dự kiến (chọn đơn vị tháng hoặc năm), và mức lãi suất năm.
-
Bước 3: Lựa chọn phương thức thanh toán phù hợp với hợp đồng tín dụng (Dư nợ giảm dần hoặc Trả góp đều).
-
Bước 4: Nhấn nút [Tính lịch trả nợ]. Toàn bộ bảng lịch biểu chi tiết cùng các số liệu tổng kết sẽ hiện ra rõ ràng ngay bên dưới.
6. Bí Quyết Vay Vốn An Toàn Cho Kế Hoạch Tài Chính Bền Vững
Khi đã có trong tay công cụ tính toán minh bạch của ATMath.org, bạn nên áp dụng thêm các nguyên tắc sau để đảm bảo an toàn tài chính:
-
Quy tắc ngưỡng an toàn chi trả: Tổng số tiền bạn phải trả cho ngân hàng hàng tháng (bao gồm cả gốc lẫn lãi) lý tưởng nhất không nên vượt quá 30% đến 40% tổng thu nhập hàng tháng của gia đình. Vượt quá ngưỡng này, bạn rất dễ rơi vào tình trạng căng thẳng tài chính nếu phát sinh các chi phí đột xuất.
-
Lường trước giai đoạn thả nổi lãi suất: Các gói vay thường chỉ áp dụng lãi suất ưu đãi cố định trong 6 đến 12 tháng đầu đời của khoản vay. Hãy dùng công cụ để tính toán thử với mức lãi suất sau ưu đãi (thường cộng thêm biên độ từ 3% đến 4%) để kiểm tra xem dòng tiền của bạn có đủ sức chi trả trong dài hạn hay không.
-
Theo dõi số dư nợ để chủ động trả nợ trước hạn: Nhìn vào cột số dư nợ còn lại trong bảng lịch trả nợ, bạn sẽ xác định được thời điểm thích hợp để gom tiền tất toán trước hạn, qua đó cắt giảm tối đa số tiền lãi phải chịu trong các năm về sau.
Làm Chủ Mọi Quyết Định Vay Vốn Cùng ATMath.org
Vay vốn ngân hàng là đòn bẩy tài chính hữu hiệu nếu bạn kiểm soát tốt các rủi ro, nhưng cũng có thể trở thành gánh nặng nếu thiếu đi sự chuẩn bị kỹ lưỡng. Đừng để những con số ước lượng mơ hồ làm ảnh hưởng đến sự an tâm của gia đình bạn.
Hãy để Công Cụ Tính Lãi Vay Ngân Hàng & Bảng Lịch Trả Nợ Chi Tiết tại ATMath.org trở thành người trợ lý tài chính đắc lực, giúp bạn vạch rõ lộ trình trả nợ minh bạch, an toàn và hiệu quả nhất ngay từ hôm nay.